进入2026年8月下旬,饭桌之外的消息一条比一条沉。
国家粮食物资储备局刚更新的数据显示,今年夏粮主产区的小麦收购已经累计突破9000万吨,中储粮牵头的托市链条从6月开磅一直没歇脚;与此同时,芝加哥期货交易所的小麦盘面价格在8月中旬摸到674美分/蒲式耳一线,同比涨了34%还多——一个在收,一个在涨,两条线走得并不平行。
就在这个节骨眼上,摩根大通伦敦团队甩出的那份粮食安全研究,把"2027年恐迎复合型危机"这句话钉在了华尔街研究员的桌面上,难怪今年我国加紧储备粮食这句坊间感慨,突然就有了落脚点。
熟悉这条赛道的人都清楚,摩根大通并不是那种爱写"末日剧本"的机构,它今年8月初还在唱多标普500,看到2027年中冲8200点。
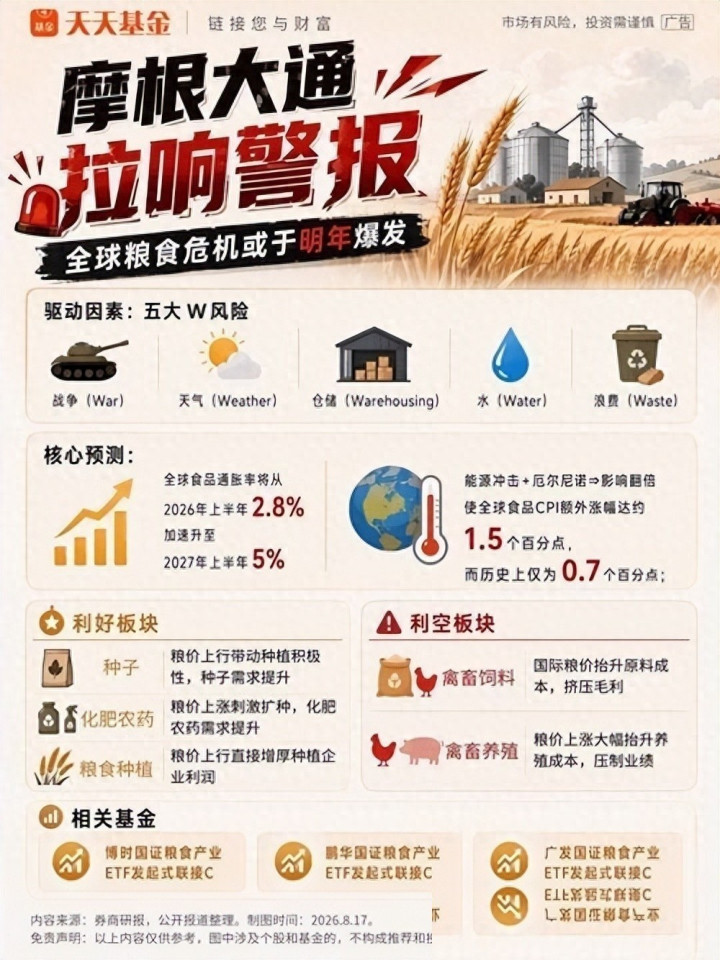
可就是同一家投行的另一支笔——由资深全球经济学家诺拉·森蒂万伊领衔的团队,把粮价这条支线单拎出来做了压力测试,用五个以W打头的关键词做骨架:War(战争)、Weather(天气)、Warehousing(仓储)、Water(水)、Waste(损耗)。
这份报告没有直接指名点姓夸中国,只是在结论段留了句耐人寻味的话——中国已经把粮食、化肥、能源、工业金属这些"硬通货"往仓库里搬了很久了。先看化肥这颗雷。
中东这一带扛着全球四成二的尿素出口和两成七的氨出口,卡塔尔加伊朗两家去年合计就吃下了全球尿素贸易近两成的份额。今年上半年霍尔木兹海峡再度出事之后,氮肥现货报价一度在十几天里蹿了差不多五成,这一波余温到8月都没散透。
摩根大通气候顾问部门的萨拉·卡普尼克博士给出的复产测算更让人心里一凉:一座被打坏的化肥厂想恢复满产得等一到四年,配套的天然气处理设施要三到五年。这不是钱能立刻抹平的时间差。
再看天气这条线。美国国家海洋和大气管理局今年年中更新的展望里,年底前后出现历史级厄尔尼诺的概率被抬到69%。
厄尔尼诺打庄稼是有延后期的,通常要过半年到一年才在产量数据上兑现,倒推一下,正好落在2027年上半年——化肥断供和减产窗口不期而遇。
粮农组织8月最新的食品价格月报里,谷物、植物油、糖三条线7月都在往上走,这不是2027年的问题,是眼下就已经开始的问题,日本帝国数据银行给的数字更直观:8月一个月食品涨价品目2311个,同比多了八成。
森蒂万伊团队给出的量化预测其实并不惊悚,全球食品通胀从2026年上半年2.8%这条基线抬到2027年上半年5%上下。数字看着温和,摊到不同经济体身上感受完全不一样。
粮食这盘棋,从来都不是均匀发牌。镜头切回国内。要看懂"加紧储备"这四个字的分量,得先摸清家底。
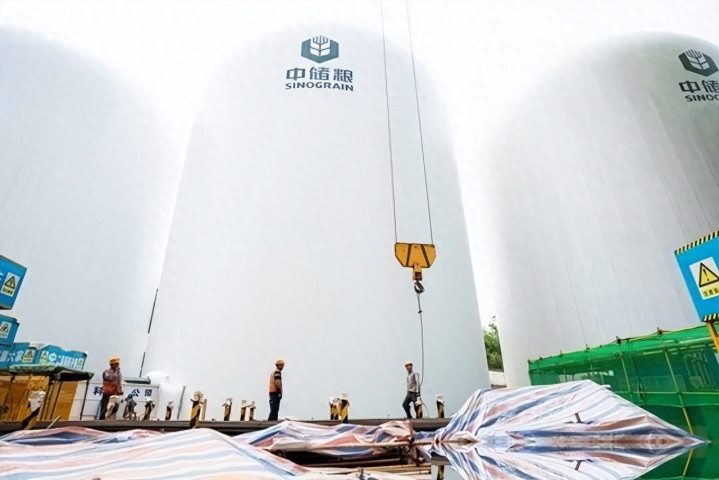
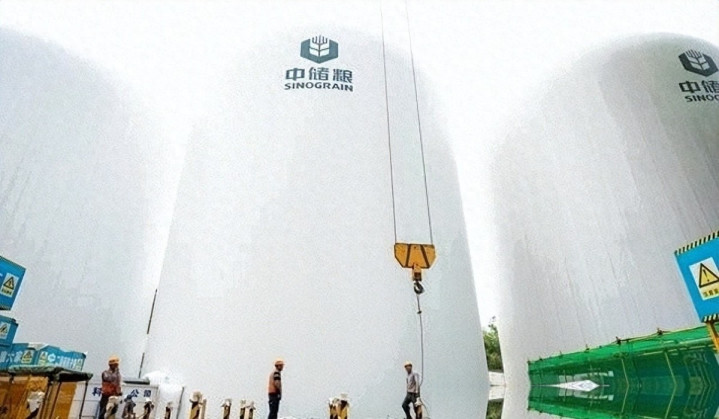
中储粮总公司统一管中央储备粮,地方储备粮由各省委托本地企业代储,两条腿走路。以广州花都区那座代表性粮仓为例,10万吨库存足够100万人吃半年以上,全国这种量级的库点密度决定了应急调度不是纸上谈兵。
自给率这条底线更关键。稻谷和小麦这两样口粮,国内自给率长年站稳100%以上,库存吃一年多还有富余,人均粮食占有量早就跨过了国际公认的400公斤安全线。
真正的软肋在饲料粮——大豆、玉米进口依存度不低,尤其是大豆常年八成以上要走海运通道进来。摩根大通那份报告里点了一句:西方大国有战略石油储备,但几乎没有像样的化肥储备缓冲。
这句话反过来看就是提醒——化肥、饲料粮这两块,是中国这一轮补短板补得最狠的地方。存粮这件事听着朴素,做起来是门硬技术。
稻谷、小麦、玉米这些颗粒物入仓的时候会自动分级,杂质飘向筒壁形成环状富集区,那里孔隙度小、水分高,几天就能长出害虫和霉斑。所以入仓前得先清杂,中间用抛粮机把颗粒抛匀。
仓内的呼吸作用还得管住,氧太高发霉,氧太低生成乙醇乙醛,仓库就变成酒厂。机械通风、谷物冷却、环流熏蒸这套老三样之外,眼下不少新库已经上了氮气气调,用高浓度氮气把害虫憋死代替传统磷化氢熏蒸,粮食品质保得更好,工人也更安全。
按《中央储备粮油轮换管理办法》的时限,稻谷最长存三年,豆类两年,小麦北方五年南方四年,玉米则是三年和两年。
这几亿吨储粮每年要轮换三成上下,卖旧存新是常态,2020年、2023年那几轮竞价交易都留下过公开成交记录,超期或指标不达标的粮食走饲料、走工业原料,不会进居民口粮的锅。
除了粮食,食用油、糖、盐、猪牛羊肉甚至活猪都有相应的国家储备体系托底,储备肉规模不能跟粮食比,但短期市场缺口的平抑作用一直在。
当年全球粮价整体涨了100%到200%,国内投放了500多万吨中央储备稻谷、玉米、食用油,把国内涨幅硬压在30%以内。2020年疫情期间,国际粮价二季度起大幅震荡,国内几乎没有动用国家储备粮,就靠日常轮换节奏把预期稳住了。
这两次历史样本告诉市场一件事——中国粮食储备的核心用途从来不是"末日备粮",是给价格波动加减震器。摩根大通那句"中国在囤",背后的机制其实早就跑了很多轮。
再看外面的动作,画面就更完整了。
印度今年6月再次收紧洋葱和大蒜出口,越南的大米出口配额今年也调过一轮;日本8月食品涨价潮"中东发"的标签打得很明显,帝国数据银行预告9月单月涨价品目会突破4500个;欧盟层面已经在推动化肥战略储备的立法讨论,德国、法国先后放出增加钾肥、氮肥常备库存的口风。
台湾地区那边则更被动,大豆、玉米、小麦自给率长期在30%上下摆动,一旦国际饲料粮涨价,猪肉、鸡蛋这类民生必需品会直接吃头一波压力。
台海方向近段时间军事互动频次不低,8月中旬解放军东部战区在台湾岛周边的巡训未曾间断,台湾地区防务主管部门几乎天天在通报。
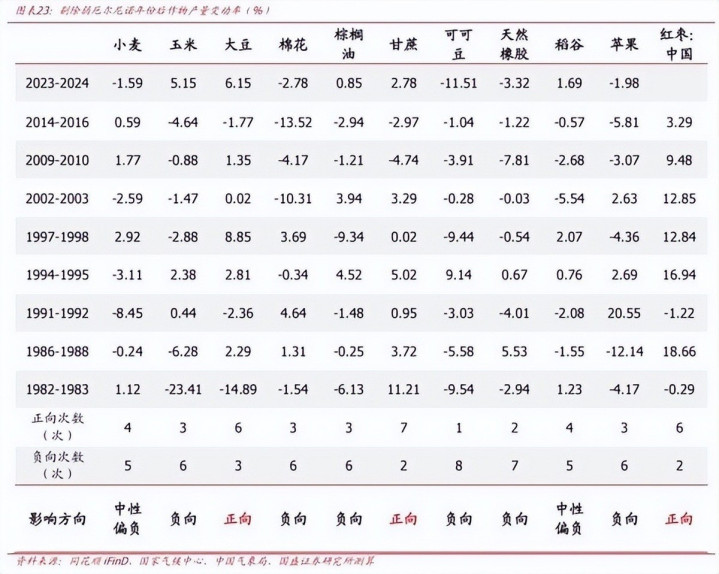
粮食安全和地缘紧张这两条线眼下叠在一起看,中国加紧储备的动机就不只是防国际粮价传导——极端情况下的海运通道风险、饲料粮进口路径的备份,都得提前算进账里。摩根大通报告里那句"复合型风暴"用得挺准,单一冲击撑不起危机,几件事叠一起才是麻烦。
给家里老人捎一句话:网上那些"赶紧屯米屯面"的短视频,看看当乐子就行,别照做。全国已经建成中央、省、市、县四层储备,加上遍布城乡的应急网点,一有异动能就近调度,居民层面自己囤反而容易受潮生虫得不偿失。
摩根大通这份研究再吓人也只是一份研究,华尔街的报告从来带着自己的资产配置立场,看清楚背后逻辑就够了,不必当剧本照单全收。回到那句被反复咂摸的感慨——难怪今年我国加紧储备粮食,摩根大通预警2027年或将迎来大危机。
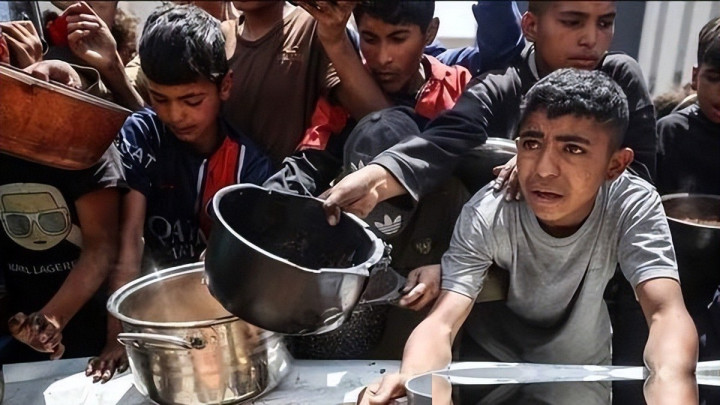
这轮加码的意义未必是"要出大事"的预兆,而是把过去几年被反复演练的储备逻辑往更远的时间轴上推了一格。
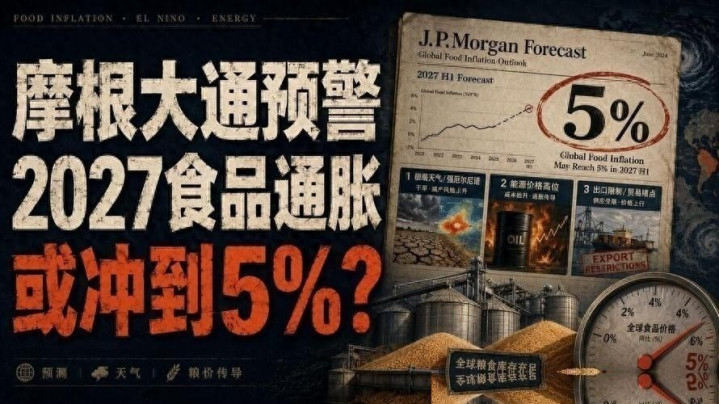
化肥、饲料粮、能源三条外部依赖线上都加了砝码,稻麦口粮的底盘再夯实一层,等到2027年真的碰上化肥断供叠加厄尔尼诺兑现的那一刻,中国餐桌上的米面油价格波动,大概率还是全球主要经济体里最平稳的那一档。
粮仓里囤的从来不只是粮,是应对不确定性的时间和主动权。
广盛网提示:文章来自网络,不代表本站观点。